Siaranindonesia.com, JAKARTA – Dalam lanskap ekonomi modern yang sering kali didominasi oleh perburuan keuntungan finansial, Islam menawarkan sebuah perspektif yang menyejukkan melalui konsep fikih muamalah.
Jika transaksi komersial (mu’awadhat) berfokus pada pertukaran nilai dan akumulasi profit maka ada ranah lain yang tak kalah strategis: akad tabarru’at. Akad ini merupakan instrumen pendermaan berbasis gotong royong (ta’awun) dan kebajikan (ihsan) tanpa motif komersial.
Melalui landasan filosofis yang kokoh, syariat membingkai akad tabarru’at bukan sekadar pendorong ritual ibadah sosial, melainkan juga fondasi jaminan sosial dan redistribusi harta yang adil di tengah masyarakat.
Namun, di balik semangat kebaikan tersebut, sering kali muncul kekeliruan masyarakat dalam memahami batas-batas hukum, status kepemilikan, serta implikasi yuridis dari masing-masing akad.
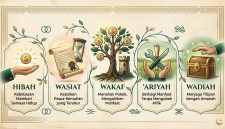
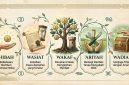
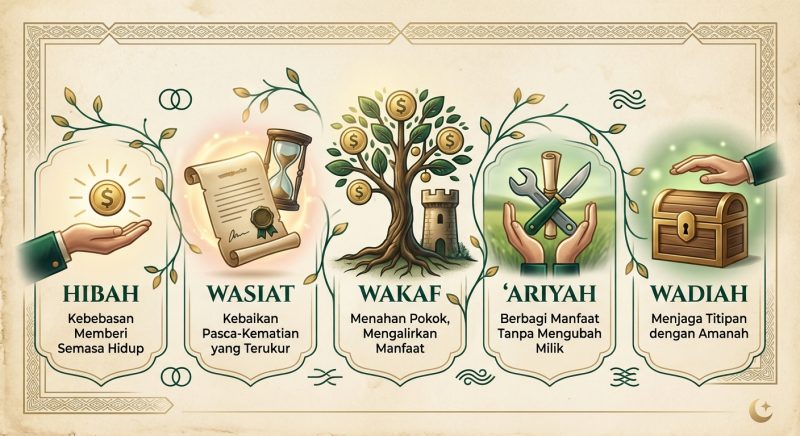
Untuk membedah dinamika tersebut, mari kita bongkar rahasia kebaikan finansial melalui lima pilar utama akad tabarru’at: hibah, wasiat, wakaf, ‘ariyah, dan wadiah.
- Hibah: Kebebasan Memberi Sewaktu Hidup
Hibah adalah akad pendermaan atau pemberian hak milik penuh (milk al-tamm) atas suatu barang atau harta secara sukarela tanpa mengharapkan imbalan materiil (‘iwadh), yang berlaku efektif sewaktu pemberi (wahib) masih hidup.
Ciri khas utama hibah terletak pada waktu eksekusinya (inter vivos transfer). Begitu terjadi ijab-qabul dan penyerahan fisik barang (qabdh), seluruh hak milik beserta manfaat dan risiko atas barang tersebut seketika berpindah kepada penerima.
Dalam fikih muamalah, hibah tidak dibatasi oleh kadar jumlah harta tertentu. Seseorang boleh mengedepankan kedermawanannya selama tidak bermaksud memudaratkan atau merampas hak ahli warisnya secara sengaja.
Di era modern, hibah bertransformasi menjadi salah satu instrumen penting dalam islamic wealth management atau perencanaan harta keluarga. Pemberian hibah semasa hidup kerap dimanfaatkan untuk menata distribusi kekayaan secara adil sekaligus meminimalisasi potensi konflik kewarisan di kemudian hari.
- Wasiat: Kebaikan Pasca-Kematian yang Terukur
Berbeda dari hibah, wasiat merupakan akad pendermaan yang pelaksanaannya digantungkan (mu’allaq) pada peristiwa kematian penderma (al-musi). Wasiat memberikan kesempatan terakhir bagi seseorang untuk menyempurnakan pertanggungjawaban hartanya dan menabung pahala pascameninggal dunia.
Namun, Islam memberikan batasan hukum (hudud) yang sangat ketat pada wasiat untuk melindungi hak-hak ahli waris sah. Syariat menetapkan bahwa nilai maksimal wasiat yang boleh dieksekusi hanyalah sepertiga (1/3) dari total harta peninggalan bersih (setelah dikurangi biaya pengurusan jenazah dan pelunasan utang).
Selain itu, secara hukum asal, wasiat tidak boleh diperuntukkan bagi ahli waris kecuali mendapatkan persetujuan tertulis dari seluruh ahli waris lainnya.
Dalam reaktualisasi hukum Islam kontemporer, instrumen wasiat melahirkan konsep wasiat wajibah. Pendekatan ini digunakan oleh undang-undang di berbagai negara muslim (termasuk Indonesia) untuk melindungi hak-hak anak yatim atau cucu yang terhalang menerima warisan dari kakeknya karena orang tua mereka telah meninggal terlebih dahulu.
- Wakaf: Menahan Pokok, Mengalirkan Manfaat
Secara bahasa, wakaf berasal dari kata al-habs yang berarti menahan. Dalam istilah muamalah, wakaf adalah akad pendermaan dengan cara menahan fisik pokok suatu harta (habs al-asl) agar tidak dijual, dihibahkan, atau diwariskan, serta mengalirkan hasil atau pemanfaatannya (tasbil al-manfa’ah) secara berkelanjutan demi kemaslahatan umum.
Kunci utama wakaf terletak pada pelepasan kepemilikan pribadi (fakk al-milkiyyah), di mana hak milik fisik barang “dikembalikan” kepada Allah SWT (menjadi milik publik/sosial). Oleh karena itu, aset wakaf wajib dijaga keutuhannya dan tidak boleh mengalami pengurangan nilai.
Jika dahulu wakaf identik dengan aset tak bergerak seperti tanah, kuburan, atau masjid, maka kini paradigma wakaf telah berevolusi secara radikal. Melalui inovasi Cash Waqf (wakaf uang) dan Cash Waqf Linked Sukuk (CWLS), dana wakaf dihimpun secara profesional lalu diinvestasikan pada instrumen keuangan syariah berisiko rendah. Imbal hasil (yield) dari investasi tersebut kemudian digunakan secara berkelanjutan untuk membiayai fasilitas publik, rumah sakit, hingga program pengetasan kemiskinan.
- ‘Ariyah: Berbagi Manfaat Tanpa Mengubah Milik
Dalam kehidupan sehari-hari, kita sangat akrab dengan tradisi pinjam-meminjam barang. Dalam fikih muamalah, akad pendermaan berupa pemberian hak guna atau pemanfaatan barang (ibahat al-manfa’ah) secara cuma-cuma tanpa memindahkan kepemilikan fisik barang dipanggil dengan istilah ‘ariyah.
Syarat utama objek ‘ariyah adalah barang tersebut tidak habis pakai (seperti kendaraan, buku, atau peralatan pertukangan) dan wajib dikembalikan bentuk aslinya (radd al-‘ain). Peminjam (musta’ir) berkedudukan sebagai yad amanah (pemegang amanah), sehingga ia bebas dari ganti rugi atas kerusakan barang selama penggunaan dilakukan secara wajar dan tidak lalai.
Di era digital, akad ‘ariyah menjadi fondasi syariah bagi perkembangan ekosistem sharing economy non-komersial. Platform p2p asset sharing atau tool libraries memanfaatkan prinsip ‘ariyah untuk mengoptimalkan pemanfaatan aset-aset nganggur (idle assets) di tengah masyarakat guna menekan pengeluaran warga kurang mampu.
- Wadiah: Menjaga Titipan dengan Amanah
Pilar kelima adalah wadiah, yakni akad penitipan barang atau harta dari pemilik (mudi’) kepada penerima titipan (muda’) untuk dijaga keamanan serta keutuhannya, dan wajib dikembalikan kapan saja pemilik menghendakinya. Watak asli wadiah adalah tolong-menolong (ta’awun) dalam hal penjagaan tanpa motif mencari keuntungan.
Secara klasik, wadiah terbagi menjadi dua skema. Pertama,wadiah yad al-amanah: Penitipan murni di mana penerima titipan dilarang keras memanfaatkan barang yang dititipkan.
Kedua, wadiah yad adh-dhamanah: Akad titipan yang berkembang dalam perbankan syariah modern, di mana bank diizinkan mengelola dana titipan masyarakat untuk kegiatan produktif dengan jaminan pengembalian pokok 100% secara utuh.
Dalam produk tabungan atau giro syariah berbasis Wadiah Yad Dhamanah, bank tidak boleh menjanjikan persentase keuntungan atau bonus di awal akad agar tidak terjebak praktik riba. Pembagian bonus (athaya) wajib bersifat sukarela dari pihak bank.
Peta Komparatif, Mencegah Sengketa
Untuk memahami benang merah kelima akad ini, kita dapat memetakannya berdasarkan aspek peralihan kepemilikan (milkiyyah) dan penanggungan risiko (dhaman).
Pertama, hibah dan wasiat. Keduanya berfokus pada pemindahan hak milik penuh (milk al-tamm) atas fisik dan manfaat barang. Hibah berlaku instan semasa hidup, sedangkan wasiat berlaku pascameninggal dengan batas maksimal 1/3 harta.
Kedua, wakaf. Ia berfokus pada pelepasan kepemilikan pribadi. Fisik barang ditahan (habs al-asl), sedangkan manfaatnya dialirkan untuk kebaikan sosial (mauquf ‘alaih).
Ketiga, ‘ariyah: Akad ini tidak mengalihkan hak milik fisik, melainkan hanya memberikan hak guna temporer (hak intifa’) tanpa imbalan.
Keempat, wadiah. Ini tidak mengalihkan hak milik maupun hak guna. Fokus utamanya adalah pendermaan jasa penjagaan amanah.
Pemetaan komparatif atas kelima akad tabarru’at ini bukan sekadar kajian teori fikih yang kaku. Kejelasan batasan hukum (hudud), mekanisme peralihan hak milik (milkiyyah), dan batas penanggungan risiko (dhaman) memberikan kepastian hukum yang sangat krusial.
Bagi masyarakat, pemahaman ini diharapkan mencegah rekayasa hukum yang dapat memicu konflik keluarga atau sengketa kewarisan. Bagi lembaga keuangan syariah, prinsip tabarru’at menjadi panduan berharga dalam merancang produk finansial modern yang tetap patuh syariah (shariah compliant), transparan, dan berorientasi pada kemaslahatan publik.